最近、「NISA貧乏」という言葉を見ました。
新NISAの投資枠をできるだけ早く埋めようとして、日々の生活費を削りすぎてしまう。
旅行に行かない。
外食を減らす。
欲しい物も我慢する。
とにかく余ったお金は投資へ。
「若い人を中心に増えているらしい」
……いや、ちょっと待て。
これ、完全に俺じゃないか。
私は55歳。
若者ではありません。
それでも最近の生活を振り返ってみると、かなりNISA貧乏っぽくなっています。
スーパーでは特売日を狙う。
夕方に行って割引シールを確認する。
会社の経費精算で戻ってきたお金も、
「これ、投資に回せるな」
と考える。
ポイントが貯まれば家電を買い、現金をできるだけ残す。
そして相場が下がると、
「買いたい!」
と思う。
でも次の瞬間、
「種銭がない!」
となる。
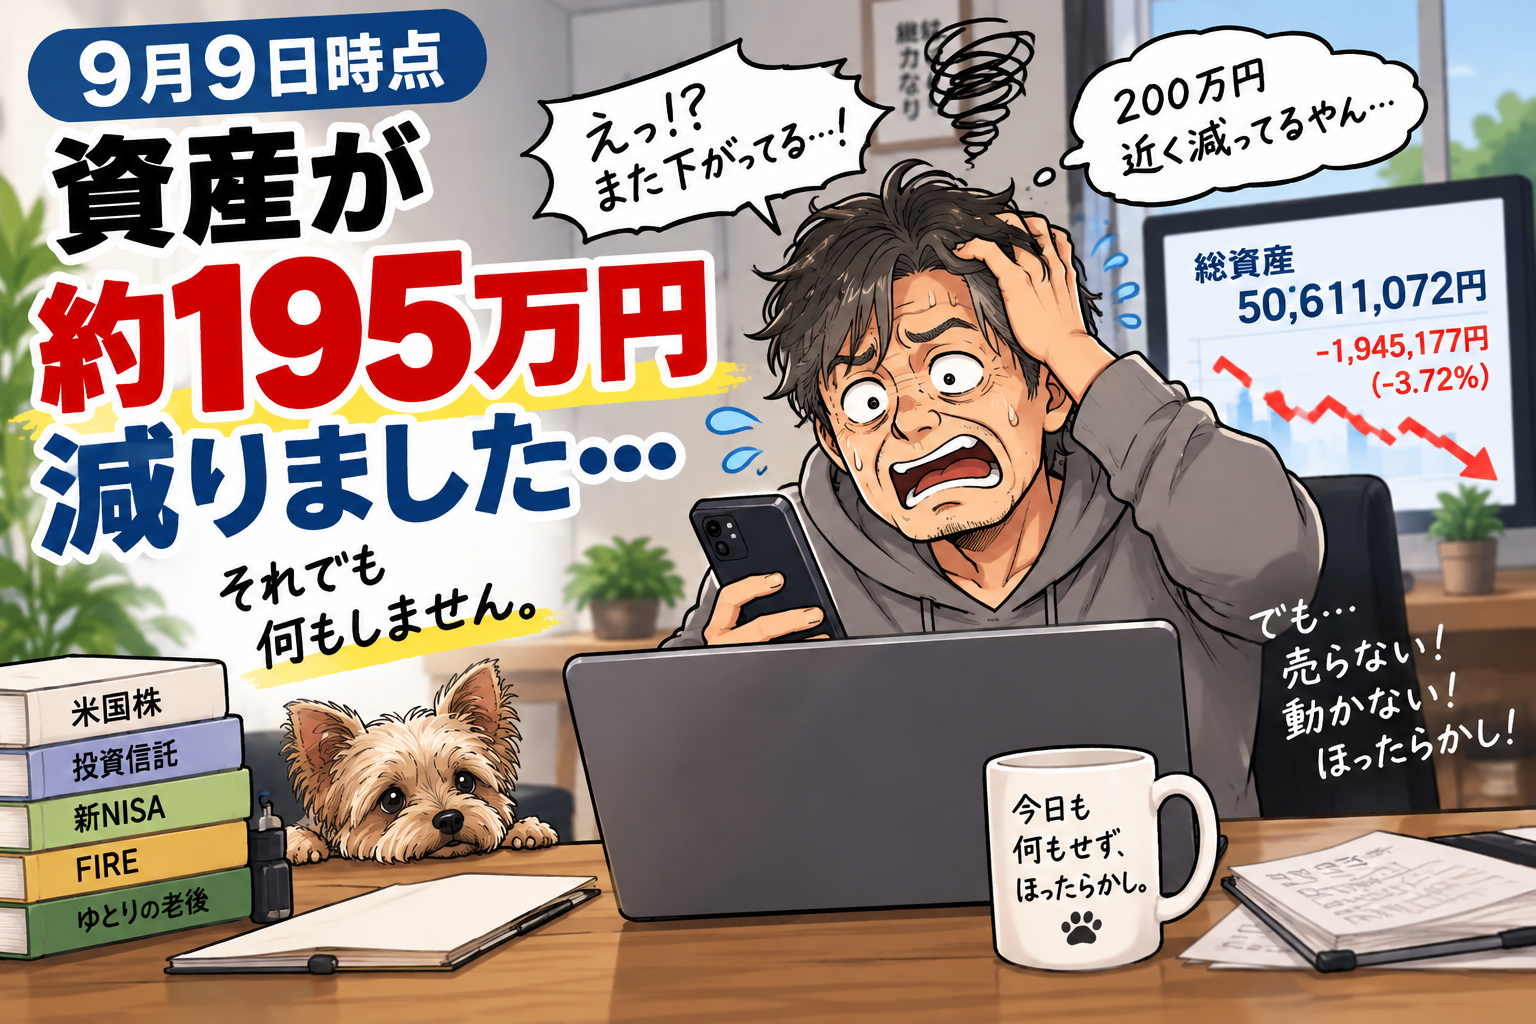
資産は5,000万円を超えました。
普通に考えれば、そこまでお金に困っているわけではありません。
ところが本人の感覚としては、
常にお金が足りない。
理由は簡単です。
現金を見ると、
「使えるお金」
ではなく、
「投資できるお金」
に見えてしまうからです。
1億円という目標が強すぎる
私には目標があります。
できれば58歳までに1億円。
遅くとも62歳までには1億円。
そして会社を辞めたい。
この目標があるから、投資を続けられています。
ただ最近、少し思います。
1億円を目指すこと自体が目的になっていないか?
1億円になったら安心。
1億円になったら自由。
そう思って頑張っています。
でも、その1億円を作るために今の生活を全部我慢していたら、
それは本当に正解なのか。
55歳。
残りの人生を考えれば、
今しかできないこともあります。
旅行に行く。
美味しいものを食べる。
ゴルフに行く。
息子と過ごす。
そういうことまで削って投資をするのは、少し違う気もします。
とはいえ、たぶん私は投資する
ここまで書いておいて何ですが、
たぶん明日も相場が下がれば、
「買い場きた!」
と思うでしょう。
そして証券口座を開いて、
買えるお金がないか探していると思います。
完全に投資脳です。
でもこれからは、
投資のために生活するのではなく、生活を良くするために投資する。
ここだけは忘れないようにしたい。
1億円も大事。
でも、55歳の今も大事。
そう考えると、
少しくらい使ってもいいのかもしれません。
……と言いながら、
今日もスーパーでは割引シールを探すと思います。
そして浮いた数百円を見て、
「これも投資に回せるな」
と考える。
たぶん私は、しばらくNISA貧乏から抜けられそうにありません。
今日も何もせず、ほったらかし。
……と言いながら、NISAに入れるお金のことばかり考えています。
コメント