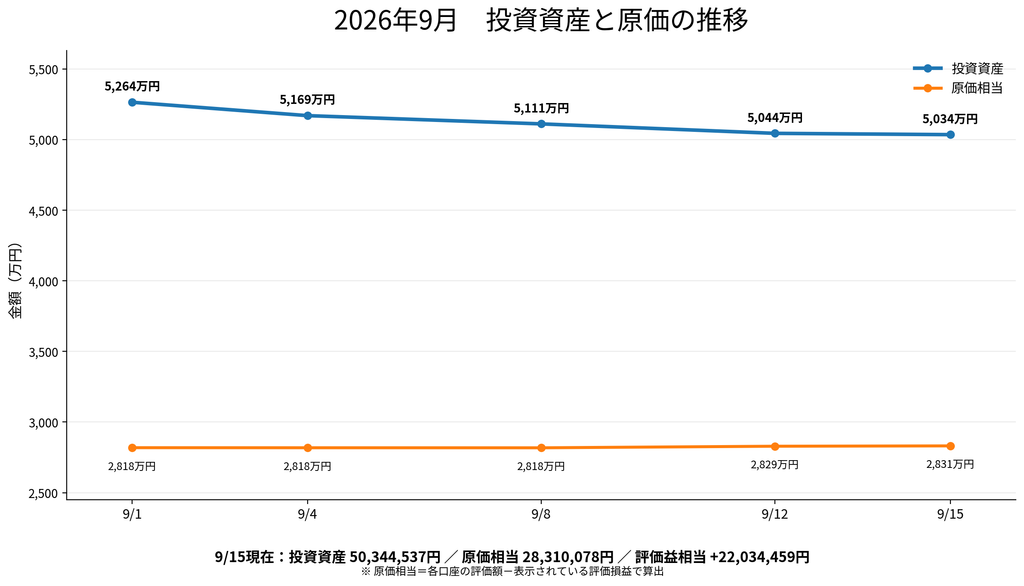
まずは今日の資産状況から。
2026年9月15日現在
合計すると、
50,344,537円
なんとか今日も、
5,000万円台をキープしています(笑)
5,000万円を超える前は、
「5,000万円あったら、老後はかなり安心できるんじゃない?」
と思っていました。
ところが実際に超えてみると……
意外と安心しない(笑)
むしろ55歳になった今、
「会社を辞めるには、結局いくらあれば安心なんだ?」
と以前より考えるようになりました。
老後2,000万円あれば安心なのか?
老後のお金といえば、よく聞くのが
「老後2,000万円問題」
です。
でも私は、老後資金は
2,000万円あれば大丈夫!
という単純な話ではないと思っています。
持ち家なのか、賃貸なのか。
車が必要なのか。
旅行に行きたいのか。
外食や趣味を楽しみたいのか。
老後も働くのか。
人によって必要な金額はまったく違います。
だから大事なのは、
「老後資金はいくら必要?」
ではなく、
「自分の場合、毎月いくら足りなくなる?」
を考えることだと思っています。
私の場合を考えてみる
私は現在55歳。
公的年金は、65歳から月18万円ほどを想定しています。
さらに60歳からは個人年金もあります。
そして退職時には、スズメの涙程度の退職金もある予定です。
こうして見ると、
「もう十分じゃない?」
と思われるかもしれません。
私自身もそう思う時があります(笑)
ただ、私が気になっているのは、
60歳や62歳で会社を辞めた場合、65歳までをどうするか。
ここです。
たとえば60歳で会社を辞めれば、
公的年金を受け取る65歳まで、
5年間あります。
会社を辞めても、
生活費は当然かかります。
税金もあります。
健康保険もあります。
家の修繕や車の買い替えなど、
大きな出費が突然来る可能性もあります。
そう考えると、
資産5,000万円あっても
「もう大丈夫!」
とは、なかなか思えません。
老後は毎月いくら使うのか
仮に老後の生活費を、
月25万円
とします。
65歳から年金が月18万円なら、
毎月の不足は
7万円。
年間では、
84万円。
65歳から90歳まで25年間続くとすると、
単純計算では
2,100万円
になります。
もちろん実際には、
運用しながら取り崩すこともできます。
逆に、
医療費や介護費、
住宅修繕、
車の買い替えなどもあります。
だから、
「2,100万円あれば絶対大丈夫」
というわけでもありません。
私は老後に我慢ばかりしたくない
ここが、私にとって一番大きいところです。
老後になって、
「お金が減るから旅行はやめよう」
「外食はもったいない」
「車も買い替えられない」
そんな生活は、できればしたくありません。
若い頃から働いて、
子どもを育てて、
住宅ローンを払って、
やっと自分の時間が増えてきた。
その時になって、
お金が心配だから何もできない。
それでは少し寂しい。
食べたいものを食べる。
行きたいところへ行く。
ゴルフもする。
旅行もする。
欲しいものがあれば買う。
私はそんな老後にしたいと思っています。
だから私の目標は1億円
現在の投資資産は約5,000万円。
一般的に考えれば、
決して少ない金額ではないと思います。
それでも私の目標は、
1億円
です。
「そんなに必要?」
と言われるかもしれません。
たしかに、
生活するだけなら必要ないかもしれません。
でも私にとって1億円は、
単なる老後資金ではありません。
会社を辞めても大丈夫と思える金額。
そして、
残りの人生をお金の心配をせず楽しむための金額。
そんな意味があります。
50代は、まだ間に合う
50代になると、
「投資を始めるには遅い」
「もう時間がない」
と思う人もいるかもしれません。
でも55歳の私でも、
まだ資産形成を続けています。
毎月できるだけ入金する。
新NISAを使う。
iDeCoも使う。
そして余計な売買をせず、
長期で持ち続ける。
派手なことは何もしていません。
むしろ、
何もしないことの方が多い(笑)
ただ、50代の10年間は大きいと思っています。
55歳から65歳まででも10年。
何もしない10年と、
資産形成を続ける10年。
老後にはかなり差が出ると思います。
結局、老後資金はいくらあれば安心?
私の答えは、
「人によって違う」
です。
……これだけだと身も蓋もありません(笑)
なので、まずは
① 将来もらえる年金
② 老後の毎月の生活費
③ 退職するときの金融資産
④ 退職金や個人年金
この4つを確認する。
そして、
毎月いくら不足するのか
を計算してみる。
それが一番分かりやすいと思います。
私の場合、
現在約5,000万円。
それでもまだ、
「もう十分」
とは思えていません。
だからもう少し、
いや……
かなりもう少し(笑)
資産形成を続けます。
目標は、
1億円。
1億円になった時、
私は本当に会社を辞められるのか。
それとも、
「あと少しだけ……」
と言っているのか(笑)
その時になってみないと分かりません。
ただ一つだけ決めています。
老後、お金がないから我慢ばかりする生活にはしたくない。
そのために、
今日もコツコツ資産形成を続けます。
今日も何もせず、ほったらかし。
コメント