こんにちは。
「1億円で会社辞めます」を目標に資産形成している55歳会社員です。
今回は**iDeCo(個人型確定拠出年金)**について。
私は50代になってからiDeCoを始めました。
ただ、最初から上限まで入れていたわけではありません。
正直に言うと、
最初はちょっとビビってました(笑)
iDeCoは税制メリットがあるとは聞いていたものの、
「60歳まで引き出せないって大丈夫なのか?」
「途中でお金が必要になったらどうする?」
「本当にそんなに入れていいのか?」
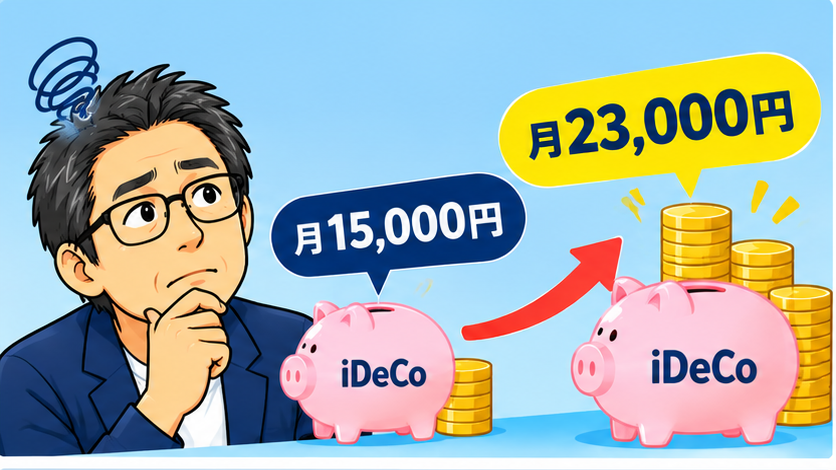
そんな不安があって、最初は月15,000円からスタートしました。
それでも続けていくうちに、
「どうせ老後資金として残すお金なら、もう少し入れてもいいかな」
と思うようになり、現在は月23,000円を積み立てています。
年間にすると、
23,000円 × 12か月=276,000円
です。
50代からiDeCoって遅くない?
iDeCoを始めるとき、
「50代から始めても遅いんじゃないか?」
とは考えました。
確かに20代、30代から始めている人に比べれば、運用できる期間は短いです。
でも今は、
50代だからこそ、iDeCoを使う意味はある
と思っています。
iDeCoの一番の魅力は節税
iDeCoの掛金は全額が所得控除になります。
現在の私なら年間276,000円。
この276,000円が所得控除の対象になります。
さらに運用中の利益も非課税。
普通の証券口座なら運用益には税金がかかりますが、iDeCoでは運用中の利益に税金がかかりません。
老後資金を作りながら節税できる。
会社員にとって、これはやっぱり大きいです。
でも「引き出せない」はやっぱり気になる
最初に月15,000円から始めた理由も、結局ここです。
iDeCoは自由にお金を引き出せません。
新NISAなら、必要になれば売却して現金化できます。
でもiDeCoは基本的に老後資金。
「旅行に使いたい」
「車を買いたい」
「会社を辞めたので生活費にしたい」
そんな理由では簡単に引き出せません。
私の場合、これはかなり重要です。
なぜなら目標は、
老後までひたすらお金を貯めることではなく、1億円になったら会社を辞めること
だからです。
私は60歳ですぐ受け取れない可能性が高い
これも50代からiDeCoを始める人には大事なポイントです。
私は2025年からiDeCoを始めています。
企業型DCなどの通算できる期間がない前提なら、60歳時点では加入期間が6年以上8年未満になるため、現行制度では62歳から受け取り可能になる計算です。
ここで私も最初に思ったのが、
「じゃあ62歳まで掛金を入れ続けないといけないの?」
ということでした。
62歳まで入金し続ける必要はない
結論から言うと、
62歳まで掛金を払い続ける必要はありません。
60歳まで掛金を拠出して、その後は掛金を止めて運用だけ続ける、という形でも大丈夫です。
なので、
「62歳から受け取れる=62歳まで入金しないといけない」
という意味ではありません。
ここは少し安心しました。
ただし、
会社を辞めるためのお金と、iDeCoのお金は分けて考えないといけない。
これは変わりません。
2026年12月、iDeCoが大きく変わる
そして今、考えているのがiDeCoの掛金です。
制度改正で、会社員が拠出できる上限は大きく引き上げられる予定です。
今まで、
15,000円
↓
23,000円
と増やしてきました。
次はどうするのか。
月62,000円まで入れる?……いや、生活費が足りなくなる
仮に月23,000円から月62,000円まで増やせるとすると、その差は月39,000円。
年間なら、
39,000円 × 12か月=468,000円
さらにiDeCoへ入れることになります。
節税だけを考えれば魅力的です。
でも現実問題として、
月62,000円まで入れたら、私の場合は生活費がショートします(笑)
新NISAにもお金を入れたい。
iDeCoにも入れたい。
生活費も必要。
住宅費もかかる。
遊びにも行きたい。
旅行もしたい。
55歳になって、
「将来のために今を全部我慢するのは違う」
と思うようになりました。
以前、新NISAに入れすぎて生活が苦しくなる「NISA貧乏」という話を書きましたが、iDeCoでも同じだと思います。
節税になるからといって、生活費まで削って満額にする必要はない。
資産形成は続けることが大事です。
毎月の生活が苦しくなって、結局貯金を取り崩したり、クレジットカードの支払いに追われたりしていたら本末転倒です。
新NISAとiDeCo、どちらを優先する?
ここが今、一番悩んでいるところです。
新NISAなら必要になれば売却できます。
iDeCoは税制メリットが大きい代わりに、自由に使えません。
だから私は、
「節税できるから、とにかくiDeCoを満額」
という考えではありません。
新NISA。
iDeCo。
現金。
そして毎月の生活費。
このバランスが一番大切です。
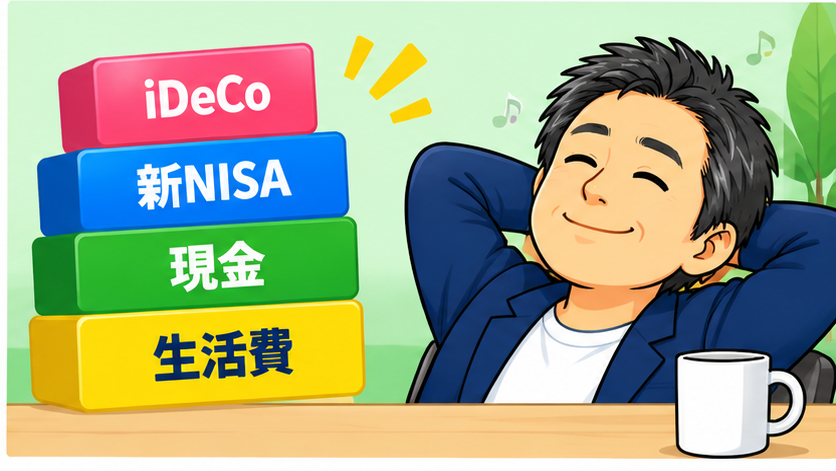
特に55歳の今は、
資産を増やすことと、今の生活を楽しむこと。
どちらも大事にしたいと思っています。
50代からでも遅くない。でも無理に満額にしなくていい
私自身、最初は月15,000円でも少し不安でした。
それが今は月23,000円。
やってみて、制度を理解して、少しずつ増やしてきました。
だから、
「iDeCoは満額やらないと意味がない」
とは思いません。
自分が無理なく続けられる金額でいい。
生活費を削ってまで満額にする必要はない。
特に50代なら、老後資金だけではなく、退職後すぐに使えるお金も必要です。
私の場合、一番の目標は変わりません。
1億円で会社を辞める。
そのために、
iDeCoだけに入れすぎない。
新NISAにも回す。
現金も残しておく。
そして、
今の生活も楽しむ。
これが大事だと思っています。
2026年12月以降、
月23,000円のままにするのか。
30,000円くらいにするのか。
もう少し増やすのか。
まだ決めていません。
ただ、少なくとも今の私には、
「上限まで入れられる=上限まで入れる」ではありません。
最初に月15,000円でビビっていた自分が、今では月23,000円。
少し増やすかもしれません。
でも、
生活費がショートするほどは入れません(笑)
節税のために今の生活まで犠牲にしない。
制度に合わせて生きるのではなく、自分の人生に合わせて制度を使う。
55歳になった今は、そんなふうに考えています。
そして目標は変わりません。
1億円で会社辞めます。
今日も何もせず、ほったらかし。
コメント